
Loan management system: aplikacje pożyczkobiorcy do obsługi pożyczek
Jeśli aplikacja pokaże inną kwotę niż system centralny, pożyczkobiorca pierwszy zobaczy błąd. Budujemy aplikację albo portal, z których pożyczkobiorca korzysta po wypłacie, i łączymy je z Twoim systemem centralnym, tak jak robimy to dla Aasa Polska (Aasa24) i AvaFin Poland.
Opowiedz nam o swoim systemie centralnym.
Kilka szczegółów pomoże nam przygotować się do pierwszej rozmowy.


Czym jest loan management system i którą część budujemy
Loan management system (LMS), czyli system do pożyczek, obsługuje pożyczkę po wypłacie: rachunek pożyczki, harmonogram spłat, odsetki, płatności, zaległości i zamknięcie. Loan origination system (LOS) prowadzi pożyczkę od wniosku do wypłaty, a aplikacja albo portal pożyczkobiorcy to trzecia warstwa, która współpracuje z oboma systemami, ale nie jest żadnym z nich. Tworzenie oprogramowania do obsługi pożyczek to u nas budowa tej trzeciej warstwy i połączenie jej z systemem centralnym pożyczkodawcy. Wniosek i wypłatę opisujemy na stronie o tworzeniu oprogramowania dla fintechów.
Największe ryzyko w obsłudze pożyczek to saldo albo harmonogram niezgodny z umową. W naszych projektach księga pożyczek, odsetki, harmonogram spłat i statusy pożyczek zostają w systemie centralnym klienta, a aplikacja pokazuje to, co jest w tym systemie.
Od maja 2023 r. budujemy i rozwijamy Aasa24, aplikację pożyczkową Aasa Polska. Od stycznia 2026 r. budujemy aplikację mobilną AvaFin Poland. Obie firmy to instytucje pożyczkowe pod nadzorem Komisji Nadzoru Finansowego (KNF).


Kupić czy zbudować: księga pożyczek i aplikacja pożyczkobiorcy
Organizując obsługę pożyczek, podejmujesz dwie osobne decyzje: o księdze pożyczek i o aplikacji pożyczkobiorcy. Księgą jest system do obsługi pożyczek, czyli produkt od dostawcy albo system centralny, który już masz. Aplikacja pożyczkobiorcy to warstwa, którą widzą Twoi klienci. W naszych projektach księgę prowadzi istniejący system centralny pożyczkodawcy, a nasza aplikacja się z nim integruje.
Platforma white label czy własna aplikacja?
Platforma pożyczkowa white label daje Ci aplikację pożyczkobiorcy od dostawcy pod Twoją marką, a jej ekrany, stany pożyczki i terminy wydań wynikają z produktu dostawcy. Własna aplikacja dopasowuje się do Twojego systemu centralnego i planu wydań, a każdy stan z systemu centralnego ma w niej ekran albo komunikat.
Od czego zależy zakres?
Zakres zależy od statusów pożyczki w Twoim systemie core, od ścieżek samoobsługi, których potrzebuje pożyczkobiorca, i od integracji z płatnościami oraz weryfikacją rachunku. Podstawowe discovery jest bezpłatne, a po opisanych niżej warsztatach discovery szacujemy koszt, harmonogram i skład zespołu dla aplikacji pożyczkobiorcy na Twoim systemie core.

Portal i aplikacja pożyczkobiorcy do obsługi pożyczek
W oprogramowaniu do obsługi pożyczek portal pożyczkobiorcy to miejsce, w którym klient sprawdza, ile i do kiedy ma zapłacić, i to załatwia. Pokazuje kwotę do zapłaty oraz termin spłaty albo opóźnienie. Przyjmuje płatności, oferuje wcześniejszą spłatę, wakacje kredytowe, refinansowanie i prolongaty, a dokumenty i historię pożyczki trzyma w jednym miejscu.
Aasa24
W Aasa24 pożyczkobiorca płaci ratę, spłaca pożyczkę przed terminem, bierze wakacje kredytowe albo refinansuje pożyczkę, bez dzwonienia na infolinię. Wakacje kredytowe trafiły do aplikacji w listopadzie 2023 r., a refinansowanie w sierpniu 2024 r. Umowę, harmonogram spłat i historię spłat można pobrać w PDF. Listę pożyczek można filtrować po statusie, a filtr działa w systemie centralnym Aasa. Harmonogram pokazuje tylko aktywne plany ratalne.
Aasa24 ma też kartę płatniczą z odnawialnym limitem, a jej ekran spłaty pokazuje minimalną kwotę do zapłaty.
AvaFin
Strefa klienta w aplikacji AvaFin pokazuje kwotę do spłaty, termin spłaty albo opóźnienie, historię pożyczek z dokumentami oraz propozycje spłaty i prolongaty. Prolongata ma własną ścieżkę: klient składa wniosek, śledzi jego postęp i może go anulować. Przy niektórych rodzajach prolongaty trzeba dołączyć dokument albo oświadczenie poręczyciela, z aparatu albo z plików.
Stany pożyczki: jedno źródło prawdy dla każdego ekranu
Każdy ekran pożyczkobiorcy zależy od stanu pożyczki. Aasa24 zamienia ponad 40 stanów wniosku i pożyczki na zrozumiałe komunikaty.
Aplikacja AvaFin obsługuje 18 stanów pożyczki, a każdy ma własny widok na ekranie startowym i na ekranie pożyczki. Są wśród nich m.in.: otwarta, w prolongacie, opóźniona z prolongatą i bez niej, u komornika, w sądzie, sprzedana, w cesji, odrzucona, a także w akceptacji. W AvaFin macierz stanów pożyczki jest jedynym źródłem prawdy dla projektu ekranów.
Problemy w obsłudze pożyczki, którym aplikacja musi zapobiegać
- Ekran, który proponuje płatność, gdy nic nie jest należne. W Aasa24 przycisk Zapłać pojawia się tylko wtedy, gdy jest co płacić, a rata jest pokazana jako opłacona według reguł uzgodnionych z Aasa.
- Prolongata zaproponowana dla pożyczki, która już się do niej nie kwalifikuje. W aplikacji AvaFin oferta znika po spłacie ostatniej pożyczki.
- Płatność, która jeszcze nie dotarła do aplikacji. Płatność i prolongata w AvaFin działają w webview systemu AvaFin, a aplikacja odświeża status, gdy klient wraca.
- Niedostępny system centralny. Aplikacja Aasa24 radzi sobie z tym bez utraty danych klienta.

Płatności i weryfikacja rachunku bankowego
Aplikacja pożyczkobiorcy przyjmuje spłaty przez bramkę płatności i weryfikuje rachunek bankowy pożyczkobiorcy. W Aasa24 spłaty przechodzą przez bramkę płatności Autopay. Integracja obsługuje zmianę kwoty do zapłaty i odbiera powiadomienia o płatnościach zabezpieczonym kanałem.
Klienci AvaFin potwierdzają rachunek bankowy, logując się do banku przez usługę Kontomatik w ramach open bankingu, albo przelewem weryfikacyjnym przez Autopay. Weryfikacja działa przy rejestracji i we wniosku.
Integracja z Twoim systemem centralnym
Aplikacja pożyczkowa łączy się z systemem centralnym przez API między tym systemem a backendem aplikacji.
W Aasa24 backend jest nasz: Django, PostgreSQL i Celery na AWS, a infrastrukturę opisujemy w Terraformie. Backend pobiera dane i statusy pożyczek oraz parametry kalkulatora z systemu centralnego Aasa i pokazuje w aplikacji dane klienta z tego systemu. Zespół Aasa zmienia parametry kalkulatora, dokumenty i komunikaty w panelu administratora, bez nowego wydania w sklepach z aplikacjami.
W aplikacji AvaFin o kolejności kroków wniosku decyduje system centralny, a aplikacja je wyświetla. Ceny w kalkulatorze pochodzą z tego samego silnika cenowego co w systemie centralnym, więc aplikacja i system centralny wyceniają pożyczkę tak samo.

Zaległości, trudności finansowe i CCD2: co widzi pożyczkobiorca
Gdy płatność jest spóźniona, pożyczkobiorca powinien móc to załatwić w aplikacji. W windykacji odpowiadamy za to, co pożyczkobiorca widzi: kwotę do zapłaty, płatność, prolongatę i wakacje kredytowe. Proces windykacji i strategia kontaktu zostają po stronie pożyczkodawcy.
CCD2, czyli dyrektywę (UE) 2023/2225, stosuje się przez przepisy krajowe od 20 listopada 2026 r. (art. 48). Na październik 2026 r. Polska nie opublikowała nowej ustawy, która ją wdraża. Po wypłacie CCD2 wymaga od pożyczkodawców oferowania restrukturyzacji przed egzekucją, wczesnego wykrywania konsumentów w trudnej sytuacji finansowej i kierowania ich do doradztwa zadłużeniowego (art. 35 i 36). Restrukturyzacja może oznaczać wydłużenie okresu spłaty, odroczenie rat albo wakacje kredytowe. W aplikacji pożyczkobiorcy wymaga to ścieżki pomocy i opcji restrukturyzacji, zanim sprawa pójdzie dalej.
Jak pracujemy przy działającej platformie pożyczkowej
Budujemy aplikację i rozwijamy ją po uruchomieniu. Przy Aasa24 od 2023 r. pracuje ten sam trzon zespołu, a nowa wersja wychodzi średnio co 3-4 tygodnie. Pierwsza publiczna wersja Aasa24 wyszła w listopadzie 2023 r., niespełna 6 miesięcy od startu prac. Każdy pull request przechodzi przegląd kodu.
Nowe projekty zaczynamy od bezpłatnych warsztatów discovery, po których masz zakres MVP i roadmapę, a do tego szacunek kosztu i czasu wraz ze składem zespołu.
Pytania, które zadają nam pożyczkodawcy
Loan management system i obsługa pożyczek - FAQ
-
Loan management system (LMS) obsługuje pożyczkę po wypłacie: prowadzi rachunek pożyczki i harmonogram spłat, nalicza odsetki, księguje wpłaty i śledzi zaległości aż do zamknięcia pożyczki. Przed nim działa loan origination system (LOS), który prowadzi pożyczkę od wniosku do wypłaty. Aplikacja pożyczkobiorcy współpracuje z oboma.
-
Portal pożyczkobiorcy to miejsce, w którym klient widzi pożyczkę i ją obsługuje. Współpracuje z loan management system, ale jest osobną warstwą. Tę warstwę budujemy, np. strefę klienta w aplikacji AvaFin.
-
Co najmniej kwotę do zapłaty z terminem albo opóźnieniem, płatności, historię pożyczki z dokumentami oraz samoobsługę: wcześniejszą spłatę, wakacje kredytowe, refinansowanie i prolongaty. W Aasa24 pożyczkobiorca robi to bez dzwonienia na infolinię. W aplikacji AvaFin prolongata ma własną ścieżkę: wniosek, postęp i anulowanie.
-
Tyle, ile ma system centralny, bo każdy stan potrzebuje własnego widoku albo komunikatu. Aasa24 zamienia ponad 40 stanów wniosku i pożyczki na zrozumiałe komunikaty. Aplikacja AvaFin obsługuje 18 stanów pożyczki.
-
Budujemy część po stronie pożyczkobiorcy: aplikację albo portal i ich integrację z Twoim systemem centralnym, a w Aasa24 także backend aplikacji. Przy zaległościach to ekrany, na których pożyczkobiorca widzi, ile ma zapłacić, płaci, przedłuża pożyczkę albo bierze wakacje kredytowe. Proces windykacji zostaje u pożyczkodawcy.
-
Przez API między Twoim systemem centralnym a backendem aplikacji. W Aasa24 nasz backend w Django pobiera dane i statusy pożyczek oraz parametry kalkulatora z systemu centralnego Aasa. W aplikacji AvaFin kroki wniosku i ceny ustala system centralny, a aplikacja je wyświetla.
-
CCD2 wymaga od pożyczkodawców oferowania restrukturyzacji przed egzekucją, wczesnego wykrywania konsumentów w trudnej sytuacji finansowej i kierowania ich do doradztwa zadłużeniowego (art. 35 i 36). Przepisy krajowe stosuje się od 20 listopada 2026 r.; na październik 2026 r. Polska nie opublikowała ustawy wdrażającej.
-
Pierwsze publiczne wydanie Aasa24 ukazało się w listopadzie 2023 r., niespełna 6 miesięcy od startu prac. Zakres i harmonogram Twojego projektu wynikają z bezpłatnych warsztatów discovery.
-
To zależy od warstwy. Rankingi najlepszych systemów do obsługi pożyczek porównują głównie produkty ewidencyjne. W przypadku aplikacji pożyczkobiorcy wybierasz między aplikacją white label od dostawcy a własną aplikacją na Twoim systemie core.
-
Rozwijamy aplikację po uruchomieniu. Przy Aasa24 od 2023 r. pracuje nad nią ten sam trzon zespołu.
Monetor (ryzyko walutowe) i BizBot (nowy UX/UI)
Więcej projektów fintech
-
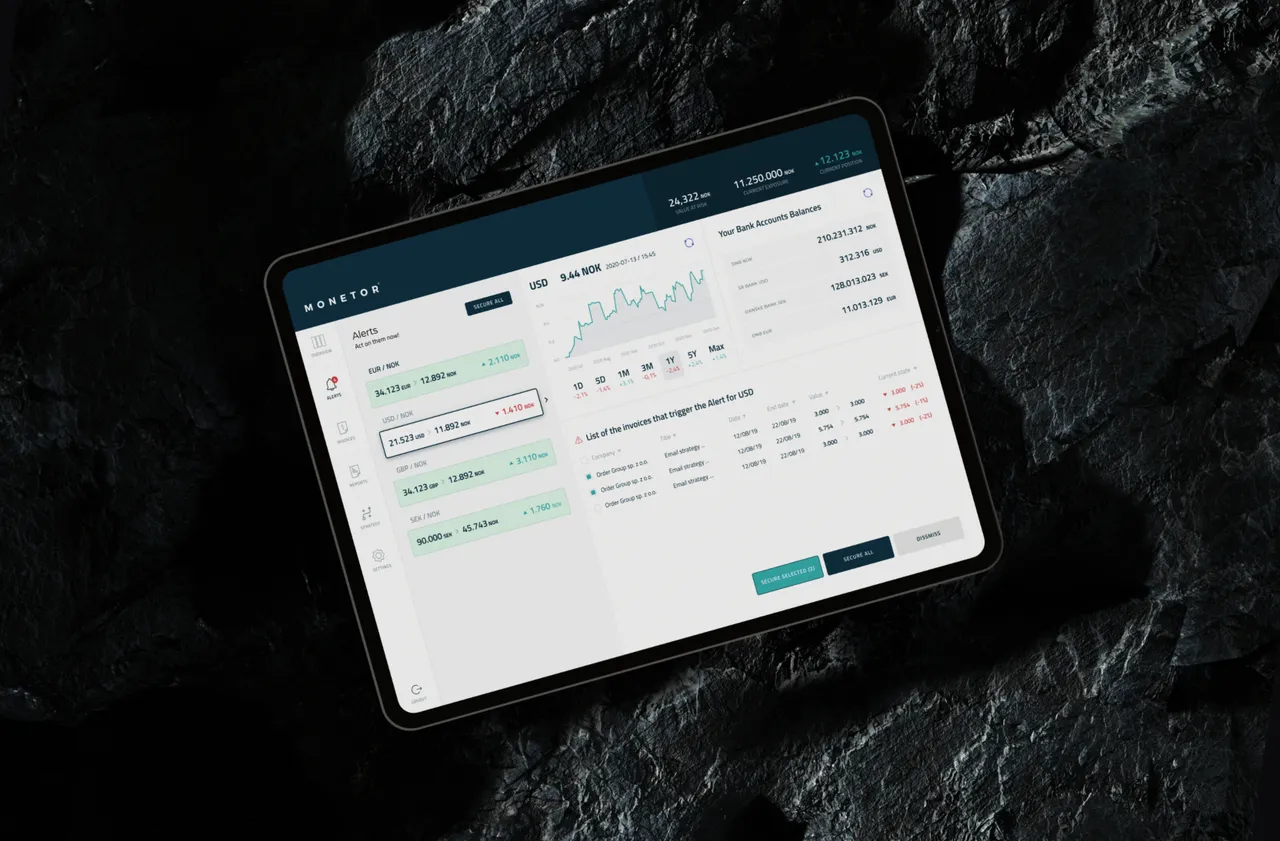
Monetor - aplikacja webowa do analizy wpływu kursów walut na biznes
Zespół wykonuje świetną robotę i rozwija się razem z nami przez cały projekt.
-
BizBot - nie ma udanej aplikacji bez dobrego UX
Order Group poświęca czas na zdefiniowanie zakresu i zadaje pytania, które wszystko wyjaśniają. Dzięki ich kanałom komunikacji zdalne zarządzanie projektem idzie gładko.
Dlaczego warto porozmawiać z nami o aplikacji pożyczkobiorcy?
Umów bezpłatną konsultację. Przejrzymy Twój system centralny, stany pożyczek i to, co pożyczkobiorcy muszą załatwić w aplikacji.
Aplikacje dla pożyczkobiorców i integracje z systemem centralnym dla firm pożyczkowych.
Twoja wiadomość trafi do
Filip Szamborski
Co-founder & CEO

Twoja wiadomość trafi do
Karol Oponowicz
Co-founder & Business Owner
Twoja wiadomość trafi do
Paweł Zieliński
Co-founder & Business Owner
DOTYCHCZAS WSPÓŁPRACOWALIŚMY Z MARKAMI TAKIMI JAK:
Dziękujemy za wiadomość.
Każdą wiadomość czytamy sami i odpowiadamy w ciągu 48 godzin w dni robocze.
Coś pilnego? hello@ordergroup.co