Oprogramowanie fintech dla regulowanych pożyczkodawców

Zła kwota albo zawieszony wniosek trafia prosto do pożyczkobiorcy. Jesteśmy software housem fintech dla regulowanego kredytowania: tworzymy aplikacje pożyczkowe, KYC i integracje z systemami rdzeniowymi dla Aasa24 i AvaFin Poland, obu pod nadzorem Komisji Nadzoru Finansowego (KNF).

Umów bezpłatną konsultację

Powiedz nam, co budujesz.

Opowiedz o swoim produkcie. Odpowiadamy w ciągu 48 godzin w dni robocze.

  • Pożyczkodawcy pod nadzorem KNF

    2

    Aasa Polska (Aasa24) i AvaFin Poland

  • Kroki wniosku pożyczkowego

    13

    do złożenia wniosku o pożyczkę w aplikacji Aasa24

  • Stany wniosków i pożyczek

    40+

    docierające do klientów jako zwykłe komunikaty

  • Pierwsze publiczne wydanie

    listopad 2023

    aplikacji Aasa24 dla klientów

Oprogramowanie fintech dla pożyczkodawców z własnym systemem rdzeniowym

U pożyczkodawcy z własnym systemem rdzeniowym klient styka się z aplikacją, nie z systemem rdzeniowym. To system rdzeniowy wycenia pożyczkę, podejmuje decyzję kredytową i prowadzi portfel. My budujemy oprogramowanie fintech wokół niego: aplikację na iOS i Androida, jej backend i integracje, dla pożyczkodawców nadzorowanych przez KNF.

Usługi tworzenia oprogramowania fintech w kolejności, w jakiej spotyka je pożyczkobiorca

Tworzenie oprogramowania dla fintechów

AvaFin i Aasa24

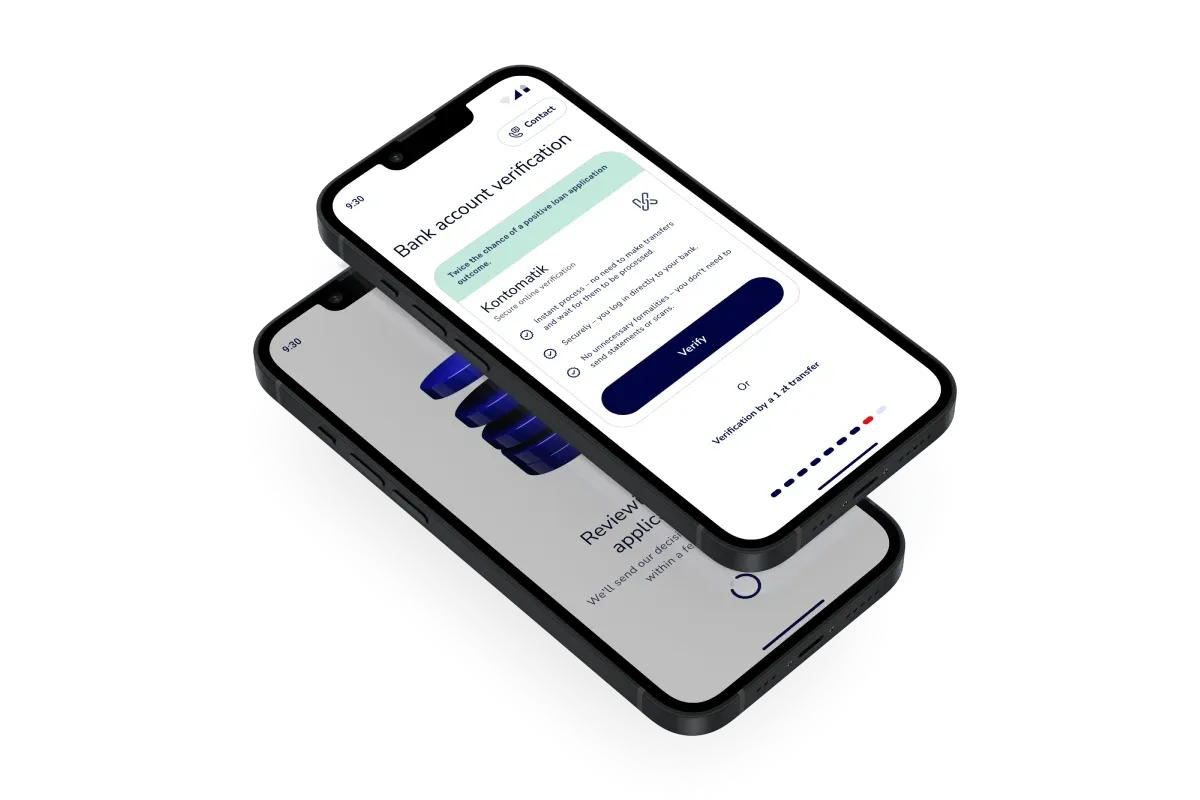
Wniosek i weryfikacja rachunku bankowego

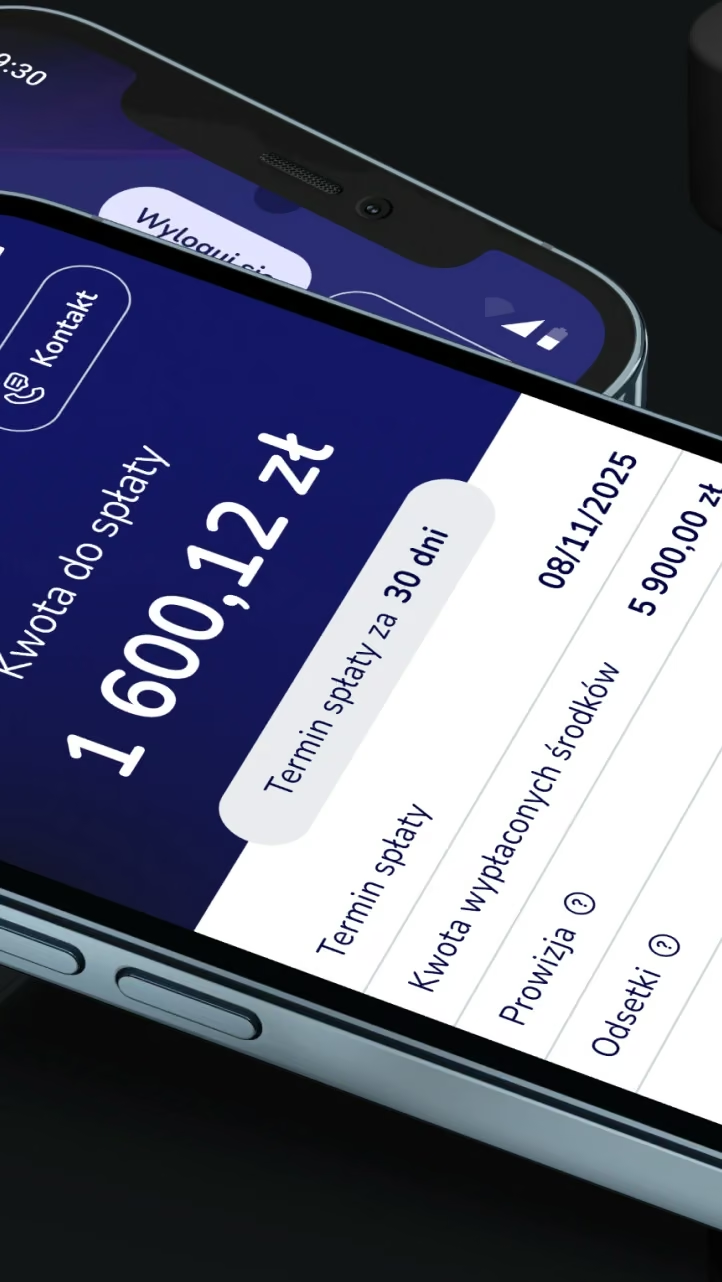
Kalkulator AvaFin pokazuje kwotę, okres, koszt, RRSO i termin spłaty. Ceny pochodzą z tego samego silnika co w systemie rdzeniowym, więc kwota w aplikacji zgadza się z umową, a system rdzeniowy wyznacza też kolejność kroków. Klienci weryfikują rachunek bankowy przez logowanie do banku albo przelew weryfikacyjny. Aasa24 przyjmuje wniosek w 13 krokach.

Oprogramowanie do udzielania pożyczek
Tworzenie oprogramowania dla fintechów

Aasa24 i AvaFin

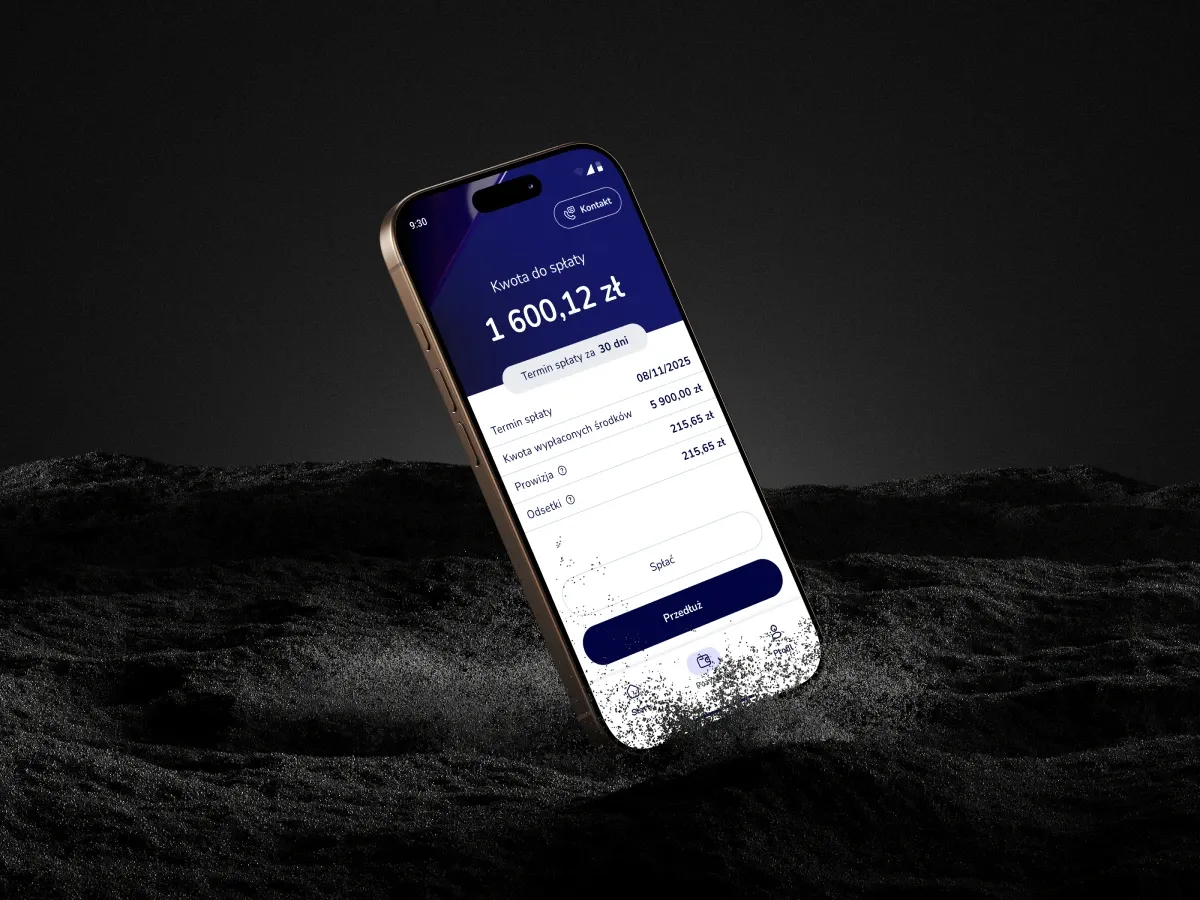
Obsługa po wypłacie

W Aasa24 pożyczkobiorca opłaca ratę, spłaca pożyczkę wcześniej, korzysta z wakacji kredytowych (od listopada 2023) albo refinansuje (od sierpnia 2024) bez dzwonienia na infolinię, a umowę i harmonogram dostaje w PDF. W AvaFin przedłużenie pożyczki to osobny przepływ: klient składa prośbę, śledzi jej postęp i może ją anulować.

Oprogramowanie do zarządzania pożyczkami
Tworzenie oprogramowania dla fintechów

Aasa24, od lipca 2024 do stycznia 2025

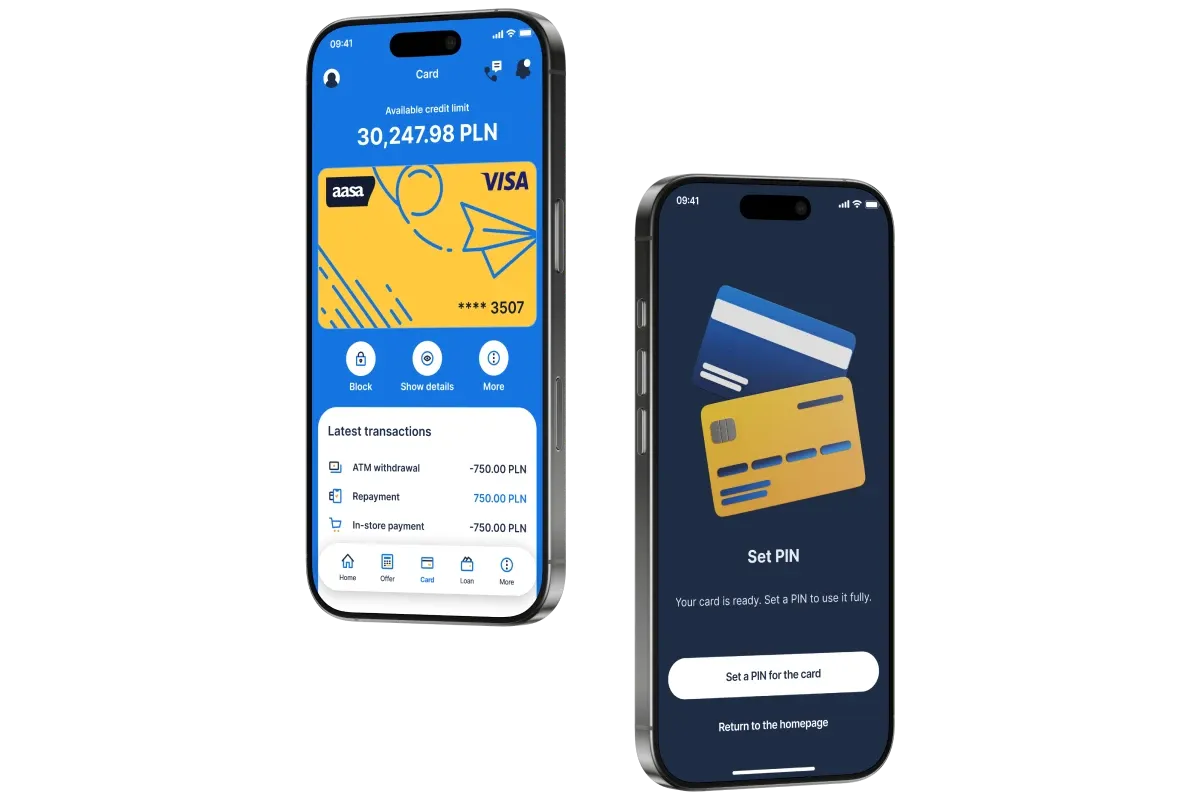
Karta płatnicza w aplikacji pożyczkowej

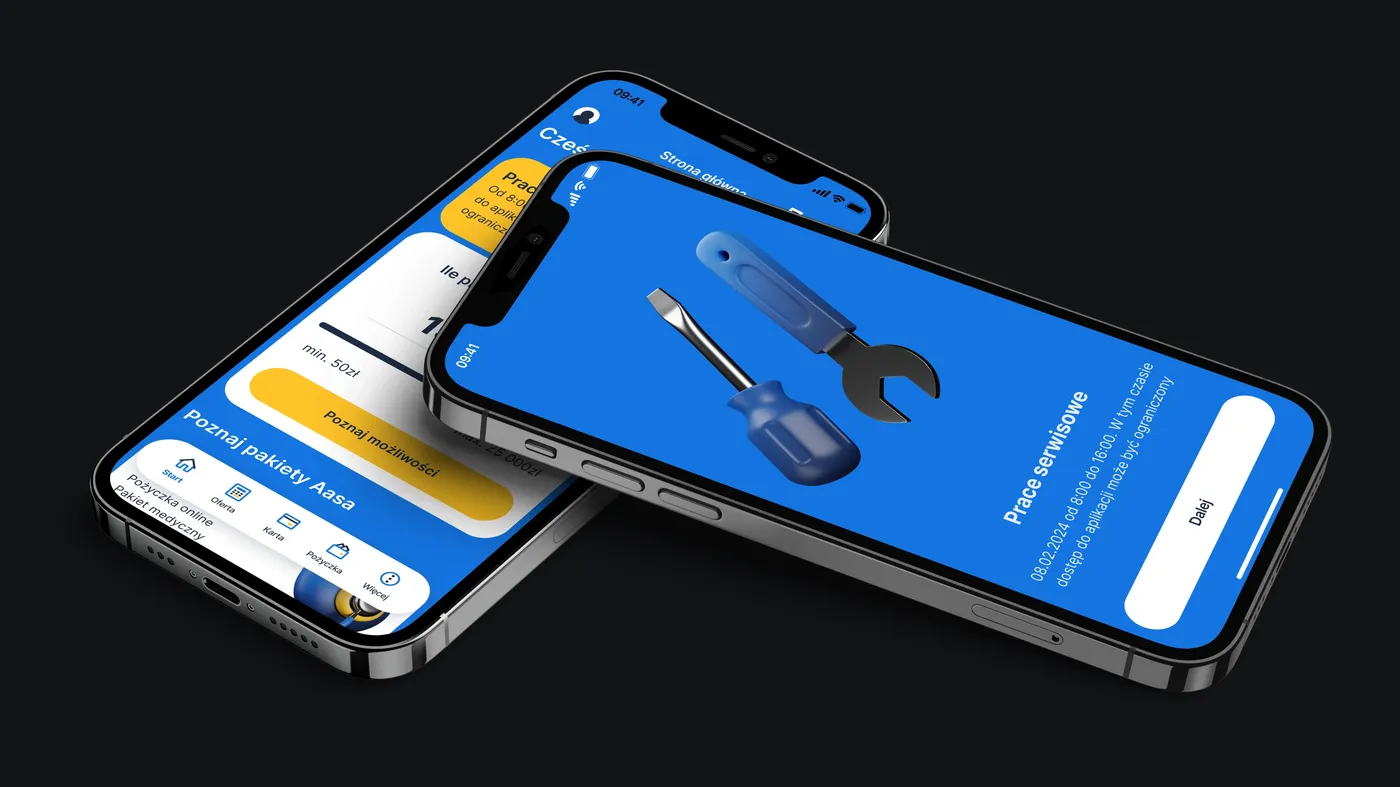
Aasa24 dodała kartę płatniczą Visa z odnawialnym limitem, wydawaną przez licencjonowanego partnera w sieci Visa. Zbudowaliśmy aplikację, backend i integrację z systemami wydawcy. Wniosek o kartę obejmuje zdalną weryfikację tożsamości ze skanem dokumentu i własny status KYC.

Wydawanie kart wyjaśnione
Tworzenie oprogramowania dla fintechów

Aasa24

Stany wniosków i pożyczek prostym językiem

Ponad 40 stanów wniosków i pożyczek trafia do klienta jako zwykłe komunikaty, od statusu prośby po zapowiedź prac serwisowych.

Jak aplikacja pożyczkowa łączy się z systemem rdzeniowym, płatnościami, open bankingiem i KYC?

Aplikacja łączy się z systemem rdzeniowym i z każdym dostawcą przez interfejs danego systemu.

  1. Aplikacja mobilna

    • Aplikacja na iOS i Androida Kalkulator, przepływ wniosku, strefa klienta i karta, rozwijane na bieżąco.
    • Panel administracyjny Zespół pożyczkodawcy zmienia parametry kalkulatora, dokumenty i komunikaty.
  2. Backend aplikacji

    • Backend aplikacji Obsługuje aplikację i wywołuje każdą integrację.
    • Warstwa mapowania danych Zmiana w API partnera nie rozchodzi się po całej aplikacji.
  3. Systemy pożyczkodawcy i dostawcy

    • System rdzeniowy Ceny, decyzje kredytowe, księga pożyczek. Aplikacja wywołuje jego API po dane pożyczek i statusy.
    • Open banking: Kontomatik Logowanie do banku i historia rachunku przy rejestracji, we wniosku i w profilu.
    • Płatności: Autopay Jedna bramka obsługuje przelew weryfikacyjny i spłaty.
    • Weryfikacja tożsamości i wydawca karty Zewnętrzna platforma weryfikacyjna i licencjonowany partner w sieci Visa.
    • Marketing i czat Platforma automatyzacji marketingu z powiadomieniami push i czat wbudowany w aplikację.

Wyróżniona: warstwa, która pochłania zmiany

Aasa24 radzi sobie z niedostępnym systemem rdzeniowym bez utraty danych klienta. Atrybucja kampanii i analityka produktu korzystają z zamkniętego katalogu zdarzeń bez danych osobowych.

Oprogramowanie finansowe: na jakich technologiach działają aplikacje pożyczkowe?

Stos technologiczny aplikacji Aasa24 i AvaFin, warstwa po warstwie.

  1. Aplikacja mobilna

    Obie aplikacje powstały w React Native z TypeScriptem i Redux Toolkit. Aasa24 dodaje Axios i testuje komponenty w React Testing Library i Jest. AvaFin działa na Expo z własnymi wtyczkami w Expo Prebuild, Styled Components, animacjami Lottie, RTK Query, Expo Router, Reactem 19 i React Compiler.

  2. Backend i infrastruktura

    Backend Aasa24 to Python z Django i Django REST Framework, PostgreSQL i Celery, testowany w PyTest z fabrykami danych. Działa w Dockerze na AWS zarządzanym przez Terraform. Aplikację monitoruje Firebase, a backend Sentry.

  3. Bramki jakości i dostarczanie

    W AvaFin każdy commit przechodzi kontrolę formatowania, lint i typów, a każdy pull request uruchamia w CI lint, TypeScript i testy jednostkowe. Fastlane i GitHub Actions budują aplikacje i wysyłają je na iOS i Androida. Każdy merge wysyła wersję testową do Firebase App Distribution i TestFlight (EAS), a środowiska Firebase produkcyjne i deweloperskie pozostają oddzielne.

  4. Logowanie i flagi funkcji

    Aasa24 oferuje logowanie PIN-em, Face ID lub Touch ID, kontem Google, Apple i e-mailem. AvaFin używa PIN-u i biometrii po zalogowaniu, a dane uwierzytelniające trzyma w bezpiecznym magazynie systemu. W Aasa24 funkcje karty włączano zdalnie, najpierw na Androidzie i w grupie testowej, a czat marketingowy ruszył za flagą.

  5. Aplikacja jako kanał sprzedaży

    Aasa24 mierzy lejek wniosku w Google Analytics i Firebase, a AppsFlyer przypisuje kampanie. App Clip na iOS przenosi źródło klienta do pełnej aplikacji, a deep linki z reklam, e-maili i powiadomień otwierają właściwy ekran.

Bezpieczeństwo i zgody w aplikacji pożyczkowej

Cztery miejsca, w których aplikacja pożyczkowa obsługuje zgody i dane wrażliwe.

  • Zgody w trzech warstwach

    App Tracking Transparency, platforma zgód dla każdego SDK i zgody zapisane w systemie AvaFin. Analityka i raportowanie awarii pozostają wyłączone, dopóki aplikacja nie odczyta decyzji użytkownika.

  • Zgody według kanałów

    Zgody marketingowe są przechowywane osobno dla e-maila, SMS-ów, telefonu, strefy klienta i powiadomień push. Ekran RODO obejmuje dostęp, sprostowanie, ograniczenie przetwarzania, sprzeciw, wycofanie zgody i usunięcie danych.

  • Dane karty na urządzeniu

    W Aasa24 dane karty są szyfrowane i odszyfrowywane w naszym własnym module natywnym. PIN nigdy nie pojawia się jawnym tekstem, a numer karty i CVV wyświetlają się po podaniu PIN-u i po chwili znikają.

  • Prywatność na ekranie

    Ekrany z danymi wrażliwymi są maskowane w analityce i nagraniach sesji. AvaFin zasłania treść, gdy aplikacja trafia w tło, i czyści czat, gdy loguje się inny klient.

Jakie przepisy kształtują aplikację pożyczkową i od kiedy

Przepisy, które musi odzwierciedlać aplikacja pożyczkowa
PrzepisObowiązuje odCo zmienia się w aplikacji
CCD2 (dyrektywa (UE) 2023/2225): reklama i formularze20 listopada 2026 (art. 48); Polska nie ma jeszcze ustawy wdrażającejOstrzeżenie o kosztach w każdej reklamie (art. 8), formularz informacyjny czytelny na telefonie (art. 10 ust. 6, nasza interpretacja ograniczeń nośnika), brak zgody zaznaczonej domyślnie (art. 15), brak usługi dodatkowej powiązanej z pożyczką (art. 14), brak pożyczki bez wniosku klienta (art. 17)
CCD2: ocena i zaległości20 listopada 2026Udokumentowana ocena zdolności kredytowej i możliwość żądania interwencji człowieka po ocenie automatycznej (art. 18); stosowanie rozsądnych ulg wobec dłużnika przed egzekucją, wczesne wykrywanie klientów w trudnej sytuacji i kierowanie do doradztwa dłużniczego (art. 35 i 36)
AMLR (rozporządzenie (UE) 2024/1624)10 lipca 2027Tożsamość weryfikuje się dokumentem albo elektroniczną identyfikacją o poziomie istotnym lub wysokim z kwalifikowanymi usługami zaufania (art. 22 ust. 6). Przelew weryfikacyjny i logowanie do banku nie są na tej liście, więc metody, liczba prób i zasady ponawiania należą do konfiguracji backendu
Ustawa o kredycie konsumenckim z 12 maja 2011Obowiązuje, dopóki nie zastąpi jej nowa ustawaOcena zdolności kredytowej przed umową (art. 9), sprawdzenie rejestru zastrzeżeń PESEL przed każdą umową i każdą zmianą zwiększającą zadłużenie (art. 9b), formularz informacyjny na trwałym nośniku (art. 13 i 14)
Dyrektywa (UE) 2023/2673 o usługach finansowych zawieranych na odległość19 czerwca 2026; w Polsce jeszcze niewdrożonaFunkcja odstąpienia od umowy zawieranej przez interfejs online
Europejski akt o dostępności (dyrektywa (UE) 2019/882)28 czerwca 2025; w Polsce ustawa z 26 kwietnia 2024Konsumenckie usługi bankowe, w tym kredyt konsumencki, muszą spełniać wymagania dostępności, podobnie jak aplikacja
AI Act (rozporządzenie (UE) 2024/1689)EtapamiSystemy AI oceniające zdolność kredytową osób fizycznych są wysokiego ryzyka, z wyjątkiem tych, które wykrywają oszustwa finansowe (załącznik III, pkt 5 lit. b)

Integracja KYC: czego AMLR i CCD2 wymagają od aplikacji pożyczkowej

Integracja KYC, która udźwignie zmianę wynikającą z AMLR, trzyma metody weryfikacji w konfiguracji backendu, zapisuje każdą próbę i przechowuje dokumentację przez pięć lat. Przypadki oczekujące, odrzucone i do ręcznej weryfikacji mają każdy własny status, a zasady ponawiania łatwo zmienić. Aasa24 weryfikuje tożsamość na kilku poziomach: KYC ze skanem dokumentu, numer PESEL potwierdzony kodem SMS oraz weryfikacja ponowna lub ręczna w trudnych przypadkach. Sprawdzenie rejestru zastrzeżeń PESEL jest krokiem wniosku z własnym statusem.

Instytucje pożyczkowe w Polsce są od 1 stycznia 2024 r. nadzorowane przez KNF na mocy ustawy antylichwiarskiej. Budujemy to, co z każdego przepisu wynika dla oprogramowania: ekran, zgodę albo krok weryfikacji. Interpretacja prawna należy do prawnika pożyczkodawcy.

Słownik wyjaśnia CCD2, rozporządzenie w sprawie przeciwdziałania praniu pieniędzy i KYC. W artykułach krok po kroku omawiamy CCD2 w przepływie wniosku pożyczkowego oraz AMLR i KYC w aplikacjach pożyczkowych.
Podejście

Jak współpracujemy z pożyczkodawcą jako firma tworząca aplikacje fintech

Z każdym pożyczkodawcą pracujemy w krótkich cyklach z przeglądem, w rytmie planowania jego własnego zespołu.

  1. Bezpłatna konsultacja

    Rozmowa o Twoim produkcie, systemie rdzeniowym, z którym ma współpracować, i o tym, co ma robić pierwsze wydanie. Kończy się kolejnym krokiem: bezpłatnym spotkaniem podstawowego discovery.

    Bezpłatnie

  2. Bezpłatne podstawowe discovery

    Jedno spotkanie daje potwierdzony zakres, wycenę i podstawową makietę albo proof of concept. Rozszerzone discovery, z roadmapą i backlogiem, to osobny zakres.

    Jedno spotkanie

  3. Planowanie

    Aasa24 planuje raz w miesiącu, a product owner po stronie Aasa przydziela zadania. AvaFin planuje co dwa tygodnie i dzieli z zespołem kanał na Slacku.

    Co miesiąc lub co dwa tygodnie

  4. Dema i wydania

    Dema odbywają się regularnie i poprzedza je demo próbne. Aasa24 dostaje wydanie co 3 do 4 tygodni, każdy pull request przechodzi przegląd, a QA prowadzi z klientem własne sesje.

    Co 3 do 4 tygodni

  5. Jedno źródło prawdy

    AvaFin ma wypisany każdy możliwy stan aplikacji z identyfikatorem, nazwą, logiką wyświetlania i opisem UX/UI. Kod przechodzi na klienta wraz z każdą płatnością.

    Macierz stanów

Jak wybrać firmę tworzącą oprogramowanie fintech

Pytania do każdego dostawcy
PytanieDobra odpowiedźNasza
Dla jakich nadzorowanych pożyczkodawców pracował?Wymienia ich z nazwyAasa Polska od maja 2023 i AvaFin Poland od stycznia 2026
Jak zmienia się proces wniosku po starcie?W backendzie, bez czekania na wydanie aplikacjiSystem rdzeniowy AvaFin wyznacza kolejność kroków, a aplikacja je wyświetla
Jak obsługiwane są zgody i SDK?Analityka pozostaje wyłączona, dopóki użytkownik nie zdecydujeFirebase Analytics, Crashlytics i AppsFlyer startują dopiero po odczytaniu decyzji przez aplikację
Jak wyglądają wydania i przegląd kodu?Regularny rytm i przegląd każdej zmianyWydanie co 3 do 4 tygodni w Aasa24, każdy pull request przechodzi przegląd
Czyj jest kod?Klienta, na piśmieKlienta, w zakresie praw określonych w umowie

Słownik

Pojęcia z kredytowania w fintechu wyjaśnione

Pojęcia, na których opiera się ta strona, każde z własnym hasłem.

  • CCD2

    Dyrektywa w sprawie umów o kredyt konsumencki

    CCD2 to potoczna nazwa dyrektywy (UE) 2023/2225 w sprawie umów o kredyt konsumencki, która zastępuje dyrektywę 2008/48/WE. Państwa członkowskie mają stosować przepisy krajowe, które ją wdrażają, od 20 listopada 2026 r.

  • KYC

    Poznaj swojego klienta

    KYC (poznaj swojego klienta) to proces, w którym firma finansowa identyfikuje klienta i weryfikuje jego tożsamość, zwykle na początku relacji, jako część obowiązków przeciwdziałania praniu pieniędzy. eKYC to zdalna, cyfrowa wersja tego procesu.

  • Open banking

    Open banking to regulowany dostęp podmiotu trzeciego do rachunku płatniczego klienta, za jego zgodą. W UE opiera się na dyrektywie PSD2, która definiuje usługę dostępu do informacji o rachunku (AIS) i usługę inicjowania płatności (PIS).

  • System udzielania pożyczek (LOS)

    System udzielania pożyczek (loan origination system, LOS) prowadzi pożyczkę od wniosku do wypłaty: przyjmuje wniosek, weryfikuje dane klienta, wspiera decyzję kredytową i wydaje ofertę. Po wypłacie pożyczką aż do spłaty zajmuje się system zarządzania pożyczkami.

  • AMLR

    rozporządzenie w sprawie przeciwdziałania praniu pieniędzy

    AMLR to rozporządzenie (UE) 2024/1624, jednolity unijny zbiór przepisów przeciw praniu pieniędzy i finansowaniu terroryzmu. Od 10 lipca 2027 r. obowiązuje wprost we wszystkich państwach UE i określa, jak podmioty zobowiązane, w tym pożyczkodawcy, stosują należytą staranność wobec klienta.

  • Instytucja pożyczkowa

    Instytucja pożyczkowa to pozabankowy kredytodawca, który udziela kredytu konsumenckiego. Musi działać jako spółka akcyjna albo sp. z o.o. z radą nadzorczą, mieć 1 mln zł kapitału zakładowego i wpis do rejestru prowadzonego przez KNF.

  • Wydawanie kart (card issuing)

    Wydawanie kart to usługa płatnicza polegająca na wydaniu klientowi karty płatniczej i obsłudze transakcji wykonanych tą kartą. Według PSD2 karty wydaje tylko licencjonowany dostawca, więc pożyczkodawca może oferować kartę w aplikacji przez partnera i dać do niej własny limit kredytowy.

  • Platforma do zarządzania zgodami (CMP)

    Platforma do zarządzania zgodami (CMP) to oprogramowanie, które prosi użytkownika o zgodę, zapisuje każdą decyzję osobno dla każdego celu i przekazuje aplikacji albo stronie, które narzędzia mogą działać. W UE realizuje zasady zgody z RODO i z art. 5 ust. 3 dyrektywy ePrivacy.

  • Prolongata pożyczki

    Prolongata pożyczki przesuwa termin spłaty pożyczki na późniejszy, zwykle za opłatą. W Polsce koszty przedłużenia uzgodnionego w ciągu 120 dni od wypłaty wliczają się do ustawowego limitu pozaodsetkowych kosztów pożyczki.

Inne prace dla fintechów

Aplikacja webowa do ryzyka walutowego i redesign UX/UI dla startupu z Oslo

Od czego zacząć

Na jakim etapie jest Twój projekt pożyczkowy?

Wybierz sytuację najbliższą Twojej. Każda zaczyna się od bezpłatnego spotkania discovery.

Mamy system rdzeniowy i potrzebujemy aplikacji

Pierwszy krok

Zmapować, co udostępnia system rdzeniowy i co ma pokazywać aplikacja

Spisujemy interfejsy systemu rdzeniowego, kroki wniosku i dostawców wokół niego, takich jak open banking, KYC i płatności, i wyceniamy pierwsze wydanie.

  1. Bezpłatne spotkanie discovery o Twoim systemie rdzeniowym i rynku
  2. Lista integracji, których potrzebuje aplikacja
  3. Wycena pierwszego wydania

Musimy dodać kartę albo zmienić KYC przed AMLR

Pierwszy krok

Przejrzeć ścieżki weryfikacji i przepływ karty w Twojej aplikacji

Porównujemy Twoją obecną weryfikację tożsamości z listą z AMLR, przechodzimy przez wniosek o kartę i planujemy zmianę ekran po ekranie.

  1. Bezpłatne spotkanie discovery o przepływach, które prowadzisz dziś
  2. Lista ekranów, statusów i dostawców, których dotyczy zmiana
  3. Wycena zmiany

Prowadzimy aplikację pożyczkową i potrzebujemy zespołu do pracy ciągłej

Pierwszy krok

Ustalić rytm planowania, dem i wydań

Aasa24 ma stałe wsparcie od listopada 2023, a prace dla AvaFin ruszyły w styczniu 2026. Ustawiamy rytm dopasowany do Twojego product ownera i cyklu wydań.

  1. Bezpłatne spotkanie discovery o Twoim produkcie i zespole
  2. Propozycja rytmu planowania i dem
  3. Wycena zespołu i harmonogramu

Masz pytania?

Pytania o tworzenie oprogramowania fintech

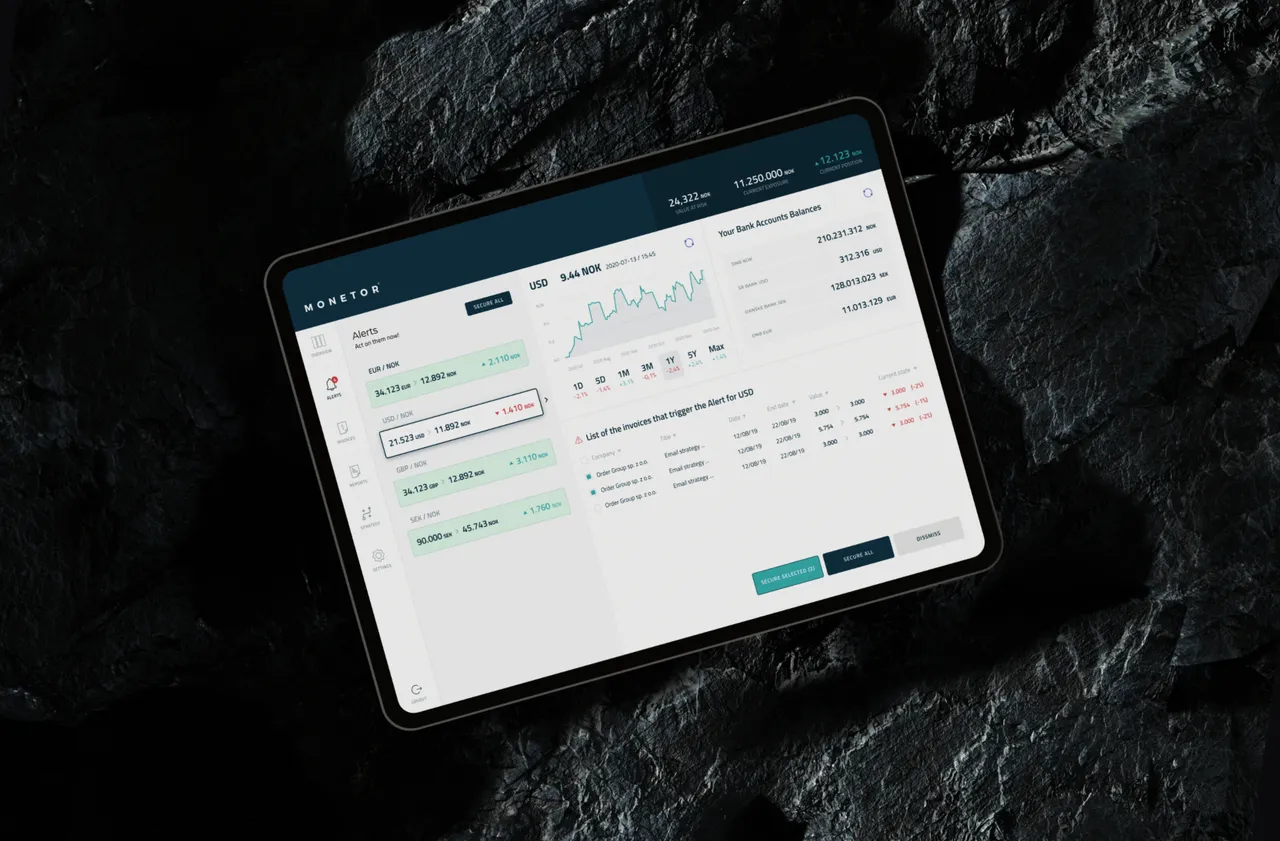
  • Oprogramowanie fintech na zamówienie powstaje głównie dla pożyczkodawców z własnym systemem rdzeniowym, ale nie tylko. Zbudowaliśmy Monetor, aplikację webową o wpływie kursów walut (Python, Django, Java, AWS), i przeprojektowaliśmy BizBot, startup z Oslo automatyzujący administrację firmy, z 400 ekranami, 21 landing page'ami i systemem projektowym.

  • Tak, zrobiliśmy to dla Aasa24 z licencjonowanym wydawcą. Klient ustawia PIN na telefonie, dodaje kartę do Google Pay i ma dzienne oraz miesięczne limity. Pozytywna weryfikacja rachunku bankowego prowadzi wniosek o kartę prosto do KYC. Model wyjaśnia hasło słownika o wydawaniu kart.

  • Płatność, weryfikacja i czat otwierają się w zabezpieczonym WebView z listą dozwolonych domen i wyłącznie przez HTTPS. Aplikacja odświeża status, gdy klient wraca, a każdy dostawca stoi za warstwą mapowania, więc klient spotyka jedną aplikację.

  • AvaFin jest podzielona na 13 modułów domenowych, a modele domenowe są oddzielone od kontraktów API. Obie aplikacje powstały w React Native z TypeScriptem, a Aasa24 trzyma wrażliwe dane karty w module natywnym na urządzeniu. Framework omawia nasza strona o tworzeniu aplikacji w React Native.

  • Zespół może obejmować kierownika projektu, projektanta UX/UI, testera QA oraz programistów frontendu i backendu, a każdą rolę dodajemy tylko tam, gdzie projekt jej potrzebuje. Po starcie dalej prowadzimy wydania i utrzymanie, tak jak dla Aasa24.

  • W naszych projektach oprogramowania na zamówienie działające MVP zajmuje zwykle około 3 miesięcy, a pełny produkt 7 miesięcy lub więcej. Zakres zależy od przepływów, z których korzysta pożyczkobiorca, integracji z systemem rdzeniowym, płatności, open bankingu i KYC oraz platform. Podstawowe discovery jest bezpłatne, a po warsztatach discovery wyceniamy koszt, harmonogram i zespół.

  • CCD2 zmienia przepływy, które klient widzi najpierw: reklamę, formularz informacyjny na telefonie, ekrany zgód, ścieżkę po automatycznej ocenie kredytowej i ekrany zaległości. Obowiązuje od 20 listopada 2026, a AMLR około ośmiu miesięcy później, więc sprawdź, jak Twój KYC weryfikuje dziś tożsamość. Zobacz nasze artykuły o CCD2 i AMLR i KYC.

Mateusz Widenka

Head of Delivery

Umów bezpłatną konsultację

Software house fintech dla regulowanych pożyczkodawców, od pierwszej wersji po utrzymanie.

Twoja wiadomość trafi do

Filip Szamborski

Filip Szamborski

Co-founder & CEO

Dziękujemy za wiadomość.

Każdą wiadomość czytamy sami i odpowiadamy w ciągu 48 godzin w dni robocze.

Coś pilnego? hello@ordergroup.co

Zbudujmy Twój produkt pożyczkowy

Opowiedz o swoim produkcie.

Pola oznaczone gwiazdką (*) są wymagane.

Order Group sp. z o.o. wykorzysta podane dane tylko po to, żeby odpowiedzieć na Twoje zapytanie i zachować informację o nim (art. 6 ust. 1 lit. b i f RODO). Szczegóły, w tym Twoje prawa, znajdziesz w naszej Polityce prywatności (otwiera się w nowej karcie).

Odpowiadamy w ciągu 48 godzin w dni robocze - człowiek, nie autoresponder.

Korzystasz z asystenta AI? Może wysłać to zapytanie za Ciebie albo przygotować wypełniony formularz - instrukcję znajdzie w llms.txt.

DOTYCHCZAS PRACOWALIŚMY Z TAKIMI MARKAMI JAK:

Ustawienia dostępności

Rozmiar tekstu

100%