
Oprogramowanie do udzielania pożyczek
Gdy kwota w aplikacji różni się od kwoty w umowie, klient zauważa to pierwszy. Wniosek w Aasa24 ma 13 kroków i podpis SMS-em. Aplikacja AvaFin pobiera kroki wniosku z systemu centralnego i weryfikuje rachunki bankowe.
Opowiedz nam o swoim systemie centralnym.
Kilka szczegółów pomoże nam przygotować się do pierwszej rozmowy.


Co obejmuje oprogramowanie do udzielania pożyczek i którą część budujemy
Oprogramowanie dla pożyczkodawców składa się z trzech warstw: systemu udzielania pożyczek (LOS), systemu do obsługi pożyczek (LMS) oraz aplikacji lub portalu klienta, które komunikują się z obydwoma. LOS prowadzi pożyczkę od wniosku do wypłaty: wniosek, weryfikacja danych wnioskodawcy, decyzja, oferta, umowa i wypłata. LMS obsługuje pożyczkę później. Wielu dostawców sprzedaje LOS i LMS jako jeden produkt. My tworzymy część wniosku w warstwie klienta i łączymy ją z systemem centralnym pożyczkodawcy. Obsługę po wypłacie opisujemy na stronie oprogramowanie do obsługi pożyczek, a szerszy obszar na stronie oprogramowanie dla firm pożyczkowych.
Od maja 2023 r. budujemy i rozwijamy Aasa24, aplikację pożyczkową Aasa Polska. Od stycznia 2026 r. budujemy aplikację mobilną AvaFin Poland. Obie firmy to instytucje pożyczkowe pod nadzorem KNF.
Po naszej stronie: kanał klienta
- Aplikacja mobilna na iOS i Androida w React Native, z kalkulatorem pożyczki i wnioskiem.
- Backend aplikacji i panel administratora.
- Integracje z Twoim systemem centralnym, operatorami płatności, open bankingiem, dostawcą KYC (know your customer, czyli poznaj swojego klienta) i wydawcą karty.
Po Twojej stronie: system centralny
- Decyzje kredytowe.
- Silnik cenowy, w tym obliczanie RRSO.
- Księga pożyczek.
Usługę weryfikacji tożsamości prowadzi zewnętrzny dostawca, z którym się integrujemy.
Backend Aasa24 tworzymy my: Django, PostgreSQL i Celery na AWS, z infrastrukturą w Terraformie. Dane pożyczek, statusy i parametry kalkulatora pobiera z systemu centralnego Aasa przez API.

Wniosek pożyczkowy jako zestaw stanów
Wniosek pożyczkowy to ciąg kroków, a kilka z nich zależy od usług zewnętrznych: weryfikacji tożsamości, weryfikacji rachunku bankowego, biur kredytowych i rejestru zastrzeżeń numeru PESEL. Każda z nich może nie odpowiedzieć albo zwrócić wynik, o którym musi zdecydować człowiek. Dlatego budujemy wniosek jako zestaw jawnych stanów, które klient widzi.
Wniosek w Aasa24 ma 13 kroków, z open bankingiem i podpisem umowy SMS-em, a ponad 40 stanów wniosku i pożyczki zamieniamy na zrozumiałe komunikaty. W czasie oczekiwania na decyzję aplikacja AvaFin pokazuje ekran, że wniosek jest analizowany.

KYC, weryfikacja rachunku bankowego i sprawdzenie PESEL
KYC, weryfikacja rachunku bankowego i sprawdzenie PESEL to trzy osobne kroki wniosku pożyczkowego, każdy z własnym statusem.
Weryfikacja rachunku bankowego
Klienci AvaFin weryfikują rachunek bankowy, logując się do banku przez open banking albo przelewem weryfikacyjnym. Sprawdzenie odbywa się przy rejestracji i we wniosku pożyczkowym.
PESEL i weryfikacja wielopoziomowa
W Aasa24 sprawdzenie zastrzeżenia numeru PESEL, czyli ochrony przed kradzieżą tożsamości, którą można ustawić na swoim numerze, jest krokiem wniosku z własnym statusem. Weryfikacja ma kilka poziomów: KYC ze skanem dokumentu, PESEL z kodem SMS oraz ponowną albo ręczną weryfikację w trudnych przypadkach. Po negatywnym wyniku klient może ponowić próbę.
W Aasa24 wniosek o kartę płatniczą z odnawialnym limitem ma własny status KYC. Pozytywna weryfikacja rachunku przenosi go do KYC, a klient, którego wniosek odrzucono po trzech nieudanych próbach, może przejść KYC na nowym wniosku.
Jeden silnik cenowy, kroki ustawiane w Twoim systemie centralnym
W aplikacji AvaFin o kolejności kroków wniosku decyduje system centralny, a aplikacja je wyświetla. Zmiana kolejności albo zakresu kroków nie wymaga nowej wersji aplikacji.
Kalkulator AvaFin pokazuje niezalogowanym i zalogowanym klientom kwotę, okres, koszt, RRSO, termin spłaty i kody promocyjne. Ceny pochodzą z tego samego silnika cenowego co system centralny, więc kwota w aplikacji jest kwotą w umowie.
Zespół Aasa zmienia parametry kalkulatora, dokumenty i komunikaty w panelu administratora Aasa24, bez wydania w sklepach z aplikacjami.

Kupić system udzielania pożyczek czy zbudować własny kanał udzielania pożyczki
Jeśli wybierasz system do udzielania pożyczek, gotowy LOS daje decyzję, reguły i księgowanie od dostawcy. Własny kanał udzielania pożyczki na Twoim systemie centralnym daje własny przebieg wniosku, własne ekrany i zmiany bez czekania na dostawcę. Co pasuje, zależy od pożyczkodawcy, a odpowiedź ustalamy z Tobą na bezpłatnych warsztatach discovery.
Co musi robić system decyzyjny, niezależnie od dostawcy
Te wymagania dotyczą systemu decyzyjnego bez względu na to, czy go kupisz, czy zbudujesz.
- Każda decyzja jest zapisana razem z danymi i wersjami reguł, których użyła, a same reguły są wersjonowane.
- Człowiek może przejrzeć decyzję.
- Kontrole antyfraudowe działają w osobnym module.
- Tańsze kontrole działają przed płatnymi zapytaniami do biur kredytowych.
- Jeden silnik cenowy obsługuje wszystkie kanały.

CCD2, ustawa o kredycie konsumenckim, AMLR i AI Act w udzielaniu pożyczki
Przepisy krajowe wdrażające CCD2, czyli drugą dyrektywę o kredycie konsumenckim (dyrektywa (UE) 2023/2225), stosuje się od 20 listopada 2026 r. Według stanu na październik 2026 r. Polska nie opublikowała nowej ustawy wdrażającej. We wniosku pożyczkowym te przepisy trafiają na ekrany, do zgód i do przebiegu decyzji.
Co CCD2 zmienia we wniosku pożyczkowym
- Każda reklama, także kalkulator, zawiera ostrzeżenie o kosztach (art. 8).
- Formularz informacyjny musi być spójny i czytelny z uwzględnieniem ograniczeń technicznych nośnika (art. 10 ust. 6). W aplikacji rozumiemy to jako czytelność na telefonie; sam artykuł o telefonach nie wspomina.
- Sprzedaż wiązana jest zakazana (art. 14).
- Domyślnie zaznaczone pola nie są zgodą (art. 15).
- Oferta, o którą klient nie prosił, czeka na jego zgodę (art. 17).
- Pożyczkodawca dokumentuje ocenę zdolności kredytowej, a po ocenie zautomatyzowanej konsument może zażądać interwencji człowieka (art. 18). W aplikacji oznacza to ścieżkę wniosku o przegląd i kolejkę przeglądu.
Ustawa o kredycie konsumenckim w Polsce
Ocena zdolności następuje przed umową (art. 9). Instytucja pożyczkowa może udzielić kredytu tylko po pozytywnej ocenie (art. 9a). Rejestr zastrzeżeń numeru PESEL sprawdza się przed każdą umową i każdą zmianą zwiększającą zadłużenie (art. 9b). Formularz informacyjny trafia do konsumenta na trwałym nośniku (art. 13 i 14).
AMLR i AI Act
Od 10 lipca 2027 r. art. 22 ust. 6 AMLR, czyli rozporządzenia w sprawie przeciwdziałania praniu pieniędzy (rozporządzenie (UE) 2024/1624), wskazuje do weryfikacji tożsamości dokument tożsamości albo identyfikację elektroniczną z kwalifikowanymi usługami zaufania. Przelewu weryfikacyjnego i logowania do banku na tej liście nie ma.
Według AI Act systemy AI oceniające zdolność kredytową osób fizycznych są systemami wysokiego ryzyka, z wyjątkiem systemów AI do wykrywania oszustw finansowych (załącznik III pkt 5 lit. b).
Aplikacji, które budujemy, nie opisujemy jako zgodnych z CCD2. Interpretacja prawna należy do Twojego prawnika. Dokładniej przebieg wniosku omawiamy w artykule CCD2 w aplikacji pożyczkowej.
Bezpieczeństwo i zgody w procesie udzielania pożyczki
Aasa24 maskuje ekrany z danymi wrażliwymi w analityce i nagraniach sesji. PIN nigdy nie pojawia się jawnym tekstem, a aplikacja przeszła zewnętrzne testy penetracyjne. Analityka startuje dopiero po zgodzie klienta.
W aplikacji AvaFin analityka i raportowanie awarii czekają na decyzję klienta, którą aplikacja odczytuje z platformy zarządzania zgodami.
Dwóch pożyczkodawców pod nadzorem KNF
Dlaczego pożyczkodawcy budują z nami
Aasa24 budujemy od maja 2023 r., a aplikację AvaFin Poland od stycznia 2026 r. Bezpłatne warsztaty discovery dają zakres MVP i roadmapę.
Minimalny budżet w naszych projektach oprogramowania na zamówienie to 25 000 EUR. Działające MVP powstaje zwykle w około 3 miesiące, pełny produkt w 7 miesięcy lub dłużej.
Od czego zacząć
Pytania, które zadają nam pożyczkodawcy
Oprogramowanie do udzielania pożyczek: najczęstsze pytania
-
Oprogramowanie do udzielania pożyczek prowadzi pożyczkę od wniosku do wypłaty. Budujemy część dla klienta: aplikację, KYC, weryfikację rachunku bankowego i podpis umowy, a także backend i integracje z Twoim systemem centralnym. Decyzje, ceny i księga pożyczek zostają w Twoim systemie centralnym. Pełną definicję podaje hasło w słowniku.
-
Decyzje kredytowe, scoring, silnik cenowy i obliczanie RRSO zostają w systemie centralnym pożyczkodawcy albo w kupionym LOS, a nasza aplikacja pokazuje ich wyniki. Budujemy kanał klienta: aplikację z kalkulatorem i wnioskiem, KYC, weryfikację rachunku bankowego i podpis oraz integracje z Twoim systemem centralnym.
-
Gotowy LOS daje decyzję, reguły i księgowanie od dostawcy. Własny kanał na Twoim systemie centralnym daje własny przebieg wniosku i własne ekrany, a zmiany wprowadzasz bez czekania na dostawcę. Odpowiedź zależy od pożyczkodawcy. Ustalamy ją na bezpłatnych warsztatach discovery.
-
Przez API między Twoim systemem centralnym a backendem aplikacji. W aplikacji AvaFin system centralny ustawia kolejność kroków wniosku i ceny, a aplikacja je wyświetla. W Aasa24 backend pobiera dane pożyczek, statusy i parametry kalkulatora z systemu centralnego Aasa.
-
KYC, weryfikacja rachunku bankowego i sprawdzenie PESEL są osobnymi krokami wniosku, każdy z własnym statusem. Klienci AvaFin weryfikują rachunek, logując się do banku przez open banking albo przelewem weryfikacyjnym. W Aasa24 weryfikacja ma kilka poziomów, w tym ręczną. Usługa weryfikacji tożsamości jest zewnętrzna.
-
Przepisy krajowe wdrażające CCD2 obowiązują od 20 listopada 2026 r., a według stanu na październik 2026 r. Polska nie opublikowała ustawy wdrażającej. W aplikacji oznaczają one ostrzeżenie o kosztach w reklamie, formularz informacyjny czytelny na telefonie (tak rozumiemy art. 10 ust. 6), zakaz sprzedaży wiązanej, brak domyślnie zaznaczonych zgód i interwencję człowieka po ocenie zautomatyzowanej. Naszych aplikacji nie nazywamy zgodnymi z CCD2.
-
W naszych projektach oprogramowania na zamówienie działające MVP powstaje zwykle w około 3 miesiące, a pełny produkt w 7 miesięcy lub dłużej, przy minimalnym budżecie 25 000 EUR. Szacunek dla Twojego projektu, z kosztem, czasem i składem zespołu, powstaje na bezpłatnych warsztatach discovery.
-
Oprogramowanie do udzielania pożyczek prowadzi pożyczkę od wniosku do wypłaty. Oprogramowanie do obsługi pożyczek obsługuje ją po wypłacie: konto pożyczki, harmonogram, odsetki, płatności, zaległości i zamknięcie. Aplikacja klienta to trzecia warstwa, która komunikuje się z obydwoma. Drugie omawiamy na stronie oprogramowanie do obsługi pożyczek.
Wcześniejsze projekty fintech
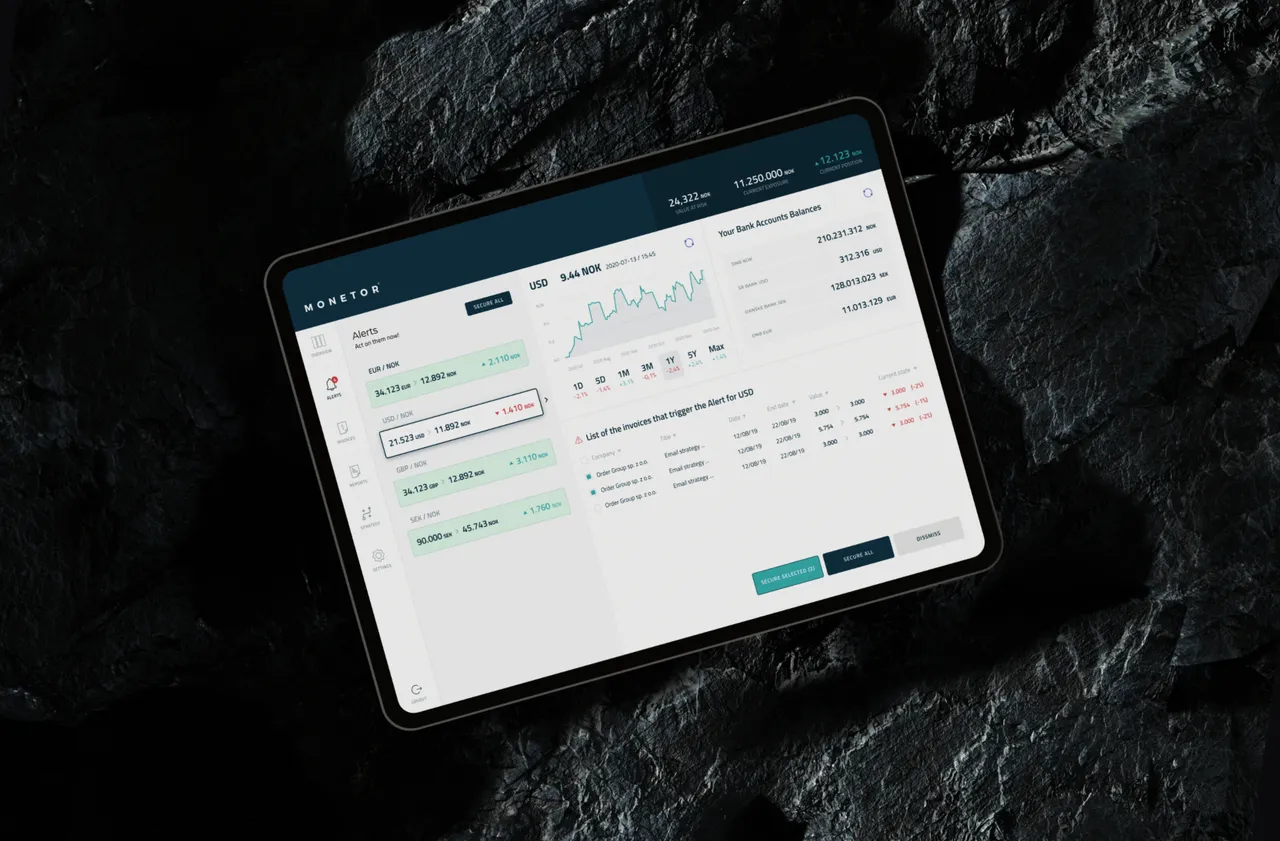
Monetor (aplikacja webowa do ryzyka walutowego) i BizBot (redesign UX/UI)
-
Monetor - aplikacja webowa do analizy wpływu kursów walut na biznes
Zespół wykonuje świetną robotę i rozwija się razem z nami przez cały projekt.
-
BizBot - nie ma udanej aplikacji bez dobrego UX
Order Group poświęca czas na zdefiniowanie zakresu i zadaje pytania, które wszystko wyjaśniają. Dzięki ich kanałom komunikacji zdalne zarządzanie projektem idzie gładko.
Po co rozmawiać z nami o Twoim kanale udzielania pożyczki?
Umów bezpłatną konsultację. Odpowiadamy w ciągu 48 godzin w dni robocze i przyjrzymy się Twojemu systemowi centralnemu i przebiegowi wniosku.
Aplikacje pożyczkowe i integracje z systemem centralnym dla pożyczkodawców konsumenckich.
Twoja wiadomość trafi do
Filip Szamborski
Co-founder & CEO

Twoja wiadomość trafi do
Karol Oponowicz
Co-founder & Business Owner
Twoja wiadomość trafi do
Paweł Zieliński
Co-founder & Business Owner
DO TEJ PORY PRACOWALIŚMY DLA MAREK TAKICH JAK:
Dziękujemy za wiadomość.
Każdą wiadomość czytamy sami i odpowiadamy w ciągu 48 godzin w dni robocze.
Coś pilnego? hello@ordergroup.co